[xoo_el_inline_form active="login"]
每個月收入穩定,也有記帳或投資,為什麼一遇到繳稅、繳保費、旅遊或換手機等大筆支出,錢還是不夠用?
那些原本想留給未來規劃的錢,到底跑去哪裡了?
如果你時常遇到上面的情況,不知道薪水怎麼分配,總在面對大筆支出時感到現金不足,可能是沒有將大筆支出分流預存,把所有錢放在一個帳戶裡而不小心花掉。
這篇文章會用 ABCD 帳戶方法,分享把月支出、年支出、長期目標與緊急預備分開整理。先確認短中長期規劃需要多少金額,再選擇自己的分帳方式進行分流,並且提供「金流與 ABCD 帳戶管理模板」,幫助大家試算規劃個人金流。
發薪水後帳戶餘額馬上衝高,常讓我們覺得「下單的時候到了!」,然後開心爆買,但這些錢不一定是這個月可以自由使用的資源。
當稅金、保費、旅行、進修、設備更換等支出還沒有先留下來,又不小心被花掉,時間一到只能臨時挪用存款、刷卡分期,或延後原本想做的安排,甚至造成金流吃緊而焦慮。
記帳幫助我們紀錄錢的用途,但如果沒有規劃中長期可預見的開銷,並且分配預留,還是會有「明明有記帳,卻存不到錢」的窘境。
有人建議套用 50/30/20 或 631 之類的比例進行薪水分配,但每個人收支狀況、短、中、長期的支出與生活規劃都不一樣,無法套用同一個比例。如果想要根本解決金流焦慮,建議先確認:
每個月需要多少生活費?
未來一年有哪些已知的大筆支出?
中長期有哪些目標需要預算?
算出短中長期支出需求,再透過「ABCD 帳戶」將薪水分流、預先提撥,為不同用途留下預算。
ABCD 帳戶是為了方便整理不同用途的資金所採用的分類方式,實作時可以依個人收支與使用需求,搭配薪轉帳戶、數位帳戶、子帳戶、證券戶等不同工具進行規劃:
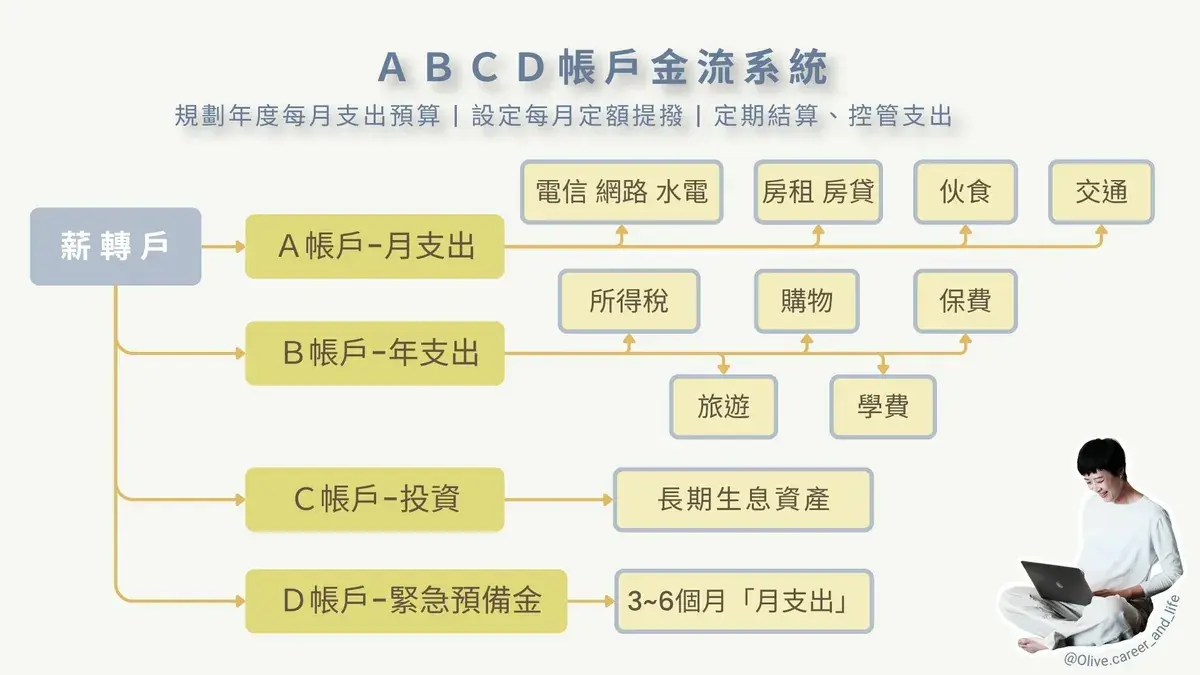
| 帳戶 | 主要用途 | 可放項目 | 估計方式 |
|---|---|---|---|
| A 帳戶 | 薪轉與日常月支出 | 薪水入帳、房租或房貸、伙食、交通、水電、通訊、醫療 | 僅留下「每月所需支出」,剩下分流到其他帳戶 |
| B 帳戶 | 年度支出 | 治裝、稅金、年繳保費、旅遊、進修、3C 產品更換、房屋裝修、年節紅包、設備保養 | 統計以「年」為單位的費用支出,再除以 12 個月,每月分流預存 |
| C 帳戶 | 投資帳戶 | 長期投入生息資產的資金 | 長期不會用到的資金,根據個人收支與風險承受能力來決定投入金額與標的 |
| D 帳戶 | 緊急預備金 | 收入中斷、突發急用 | 3~6 個月的月支出 |
A 帳戶是平常收薪水與支付月支出的主要帳戶。
先預估每個月要留多少給日常生活(包括房租或房貸、伙食、水電瓦斯、交通、通訊與日用品等固定或經常性的支出),薪水入帳後就預留在 A 帳戶中;其他用途再依計畫分流到 B、C、D 帳戶。
B 帳戶用來存放一年內通常會發生、但不是每月扣款的大筆支出。
估算以「年」為支出週期的金額(例如稅金、保費、旅遊、進修、節慶紅包、健康檢查或設備更新),把總額除以 12,每月領到薪水後就直接分流進 B 帳戶。第一年可以先粗估,後續從實際情況動態調整。
C 帳戶用來投入長期生息資產。
評估每月收入中短期內不會使用、也能承受市場波動的資金;確認 A、B、D 帳戶都已經安排後,再把可以長期投資的金額每月分流到 C 帳戶。
C 帳戶屬於準備好後再逐步建立的長期投資部位,且在投資前需要先確認自己的投資目標、預計投入時間與風險承受度。
D 帳戶用來存放緊急需要的支出,像是收入中斷、突發醫療支出。
D 和 B 帳戶的差別是:B 是可以預先估算的年度支出,D 是無法預期的風險支出。在此建議以 3~6 個月的月支出為基礎,並且存放在流動性較高、需要時能快速動用的存款工具;若是收入變動較大的自由工作者,可以評估是否需要採用 6 個月或提高更多緩衝。緊急預備金存進 D 帳戶後,再依自己的投資規劃,把可長期投入的資金分流到 C 帳戶;遇到意外時直接使用 D 帳戶,就不用挪用月支出、年度支出或長期投資資產。
可以根據個人記帳紀錄估算;若沒有記帳,則可以根據過去一年帳單與刷卡紀錄估計,久久一次但重複發生的大型支出,也可一起估算。
盤點可包括以下內容:
- 每月必要支出有哪些?
- 未來一年有哪些已知的大筆開銷?
- 中長期是否有進修、換工作、旅行、搬家或其他計畫?
將稅金、保費或其他年度開銷加總成「年支出」後除以 12,讓這些大筆年度費用從月薪中逐月提前預留。如果今年還來不及存滿,可以先試著降低非必要支出,慢慢累積水位。
C 帳戶存放長期投資資產,D 帳戶則留給非預期的事件。
當投資與緊急預備被分開,就不會在需要用錢時,打亂生活或提前動用投資資產。如果目前可分配的金額有限,建議從 D 帳戶先建立緩衝,安全網完備後再逐步累積生息資產。
帳戶分流金額可以搭配網站中「資源專區」的金流與 ABCD 帳戶管理模板,進行試算規劃。
估算每個帳戶的分流金額後,可設定每月自動轉帳讓資金分流,方便管理並同時監督日常消費:
薪水入帳就依規劃將年度支出、投資與緊急預備的金額,分流到 B、C、D 帳戶;當月生活費留在 A 帳戶,讓每月支出限定在 A 帳戶裡。
帳戶分流規劃會隨著收入、家庭、健康與生活期待改變,可在每半年或生活模式變化時,回頭檢查實踐情況再調整。
過去我是「壓線報稅」派。
某年剛好遇到新家裝修、手機電腦故障,稅款又接著來;帳戶裡雖然看起來還有錢,但一次面對各項大筆支出,使用信用卡分期竟然仍無法支應,最後只好向朋友週轉,才把當月的帳單和稅金處理完。
那次之後,我才意識到自己花錢缺乏節制、也從不規劃預算,當我把所有的錢放在同一個帳戶中,我會毫無知覺地「開心花」,有重要大筆支出時就捉襟見肘。
沒有認真管理時,帳戶看似「還有餘額」;但當各項支出一次到來,才發現日常生活、已知的大筆支出、未來規劃及突發意外其實不能互相取代。
進行 ABCD 帳戶半年後,報稅時我仍使用信用卡分期,但稅款早已提前準備在 B 帳戶裡,只要從 B 帳戶中扣款;A 帳戶生活費和其他花用完全不受影響。
當不同用途的錢早已分流預備,會多一份安全感,因為早已把每件事所需資源都先準備起來,讓注意力放回工作、生活和想做的事。
每個人的生活需求和金流狀況不同,50/30/20、631 等比例可以做最初盤點參考,但不一定適合每個人的收入、家庭責任與年度支出。建議評估個人金流,具體規劃 A 帳戶的生活底線、B 帳戶的已知年度支出與 D 帳戶的緊急預備,再評估分流投入到 C 帳戶的生息資產金額,比較能長期維持。
不一定。可以使用實體帳戶、數位子帳戶、信封法、證券戶等自己習慣的工具,讓每一筆錢用途清楚,也讓自己方便管理、得以持續維護。
可以。若是收入不固定或是自由工作者,可以先將收入集中在另一個收入帳戶,每個月固定金額提撥到 A 帳戶,「發固定薪」給自己並處理基本生活,再從 A 帳戶分流到 B、D 與 C 帳戶。
可以先回頭看過去一年的帳單、稅單、保費和大型支出,抓出大致範圍。第一年先做一版,下一年再依實際情況修正。規劃的目的是預留緩衝,執行時有落差就適度調整,不需要為了過度精準,反而讓自己產生壓力。
如果放在一起後,你能清楚區分兩筆錢的用途與可使用時間,可以用子帳戶或紀錄方式標示;但仍建議分開管理會比較清楚(例如:D 緊急預備金可以放在流動性較高、容易即時動用的存款工具;C 投資帳戶則可透過證券戶定期定額投入)。這篇文章僅分享一般金流整理經驗,不提供個別投資、保險、稅務或金融商品建議。
金流管理是把有限的資源分別歸類:哪些是當下生活需要、年度需求,哪些是長期目標,哪些則是突發意外的安全網。不需要算得很精準,更不是壓抑自己、延遲享受。
不同人生階段的需求會不停改變。可能是轉職、海外進修、陪伴家人,也可能是照顧健康或生活模式改變;當期待改變,金流安排就需要跟著調整。
定期回頭看短、中、長期的需求與期待,確認手上資源是否足以支持下一步,讓自己更安心地往前。
如果以「財務幸福」的概念來看,安心是面對生活時,我們對手上資源有安全感,也知道自己正在替未來留下空間。
當金錢依照規劃分流到不同帳戶,我們會清楚手上握有多少資源,對未來有更多選擇權。
如果你也正在整理金流,想先從自己的收入、支出與年度計畫開始盤點,可以使用「金流與 ABCD 帳戶管理模板」。
如果你正在職涯轉換或生活調整的階段,對手上資源和金流感到焦慮,我們也可以在職涯諮詢中,一起討論收入、時間與可承受的風險,進行具體規劃。
「從你的故事,航向你的期待」
結合產業實務、理財規劃與藝術創作經驗的職涯諮詢師。
曾經歷海外派駐、身心失衡、留職停薪與職涯重整,期待與你一起探索,找到務實與幸福的平衡點。